Only for GDS by GDS - India Post
Showing posts with label Maternity. Show all posts
Monday, 20 May 2019
Friday, 14 September 2018
Monday, 20 August 2018
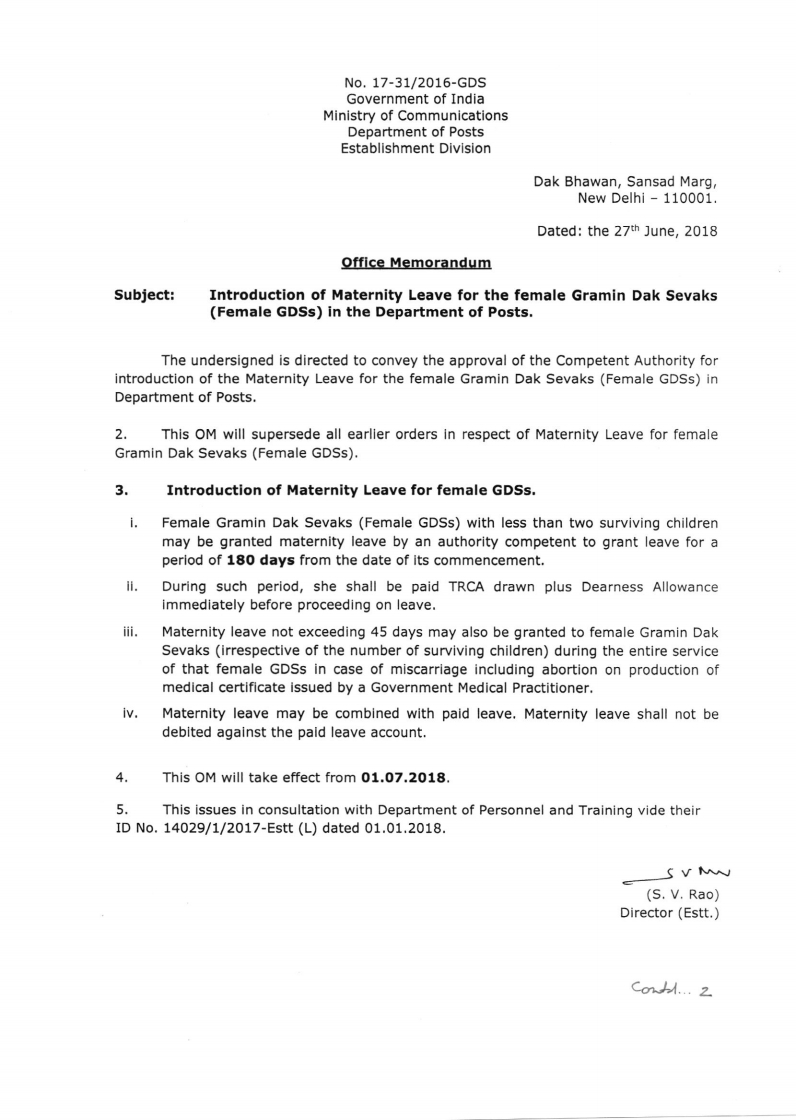
Introduction of Maternity Leave for the female Gramin Dak Sevaks (Female GDSs) in the Department of Posts
No.17-31/2016-GDS dated 27th June 2018
Wednesday, 27 June 2018
GDS PAY COMMITTEE RECOMMENDATIONS - MATERNITY LEAVE FOR FEMALE GDS
Date effect from : 01-07-2018
Leave period : 180 days ( less than two surviving children)
Leave period : 45 days ( miscarriage/abortion)
Leave period : 180 days ( less than two surviving children)
Leave period : 45 days ( miscarriage/abortion)


Sunday, 25 June 2017
அதிக வட்டி..அதிக வருமானம்... இந்த 8 அஞ்சலகத் திட்டங்கள் பற்றித் தெரிந்துகொள்ளுங்கள்
வங்கியில் பணம் போட்டால் குறிப்பிட்ட சதவிகிதம் வட்டி தருவார்கள். ஆனால், இப்போது நம்மிடமே பணம் பறிக்கிறார்கள். நம் பணத்தை அவர்களிடம் சுழற்சிக்குக் கொடுத்து நாம் அதற்கு கமிஷன் தர வேண்டிய நிலைக்கு வந்துவிட்டோம். பெரும்பாலும் பொதுமக்கள் வங்கியையே சேமிப்புத் திட்டங்களில் முதலீடு மேற்கொள்ள நாடுகின்றனர்.
ஆனால், வங்கியைவிட அதிக வட்டி, அதிக லாபம் தரும் அஞ்சல் சேமிப்புத் திட்டங்களைப் பற்றி பலருக்கும் தெரிவதில்லை.
`
செல்வ மகள் சேமிப்புக் கணக்கு, பொன் மகன் பொது வைப்பு நிதி, தொடர் வைப்புக் கணக்கு, கால வைப்புக் கணக்கு, முதியோருக்கான சேமிப்புத் திட்டம், மாதந்திர வருமானத் திட்டம், தேசிய சேமிப்புப் பத்திரம் மற்றும் கிஸான் விகாஸ் பத்திரம்' எனக் குழந்தைகள் முதல் மூத்த குடிமகன்கள் வரை அஞ்சல் துறையில் பல சேமிப்புத் திட்டங்கள் இருக்கின்றன.
1.செல்வ மகள் சேமிப்புக் கணக்கு!
இது பெண் குழந்தைகள் மேம்பாட்டுக்காக உருவாக்கப்பட்ட ஒரு சேமிப்புத் திட்டம். 10 வயதுக்குட்பட்ட பெண்குழந்தைகள் பெயரில் அவர்களது பெற்றோரோ அல்லது பாதுகாப்பாளரோ குறைந்தபட்சமான தொகையாக 1,000 ரூபாய் செலுத்தி அஞ்சலகங்களில் கணக்கைத் தொடங்கலாம். இந்திய அஞ்சலகத்தின் அனைத்துக் கிளைகளிலும் இத்திட்டத்தைத் தொடங்கலாம். ஒரு நிதி ஆண்டில் குறைந்த பட்சம் 1000 ரூபாயும் அதிகபட்சமாக 1.5 லட்ச ரூபாயும் முதலீடு செய்யலாம். ஒவ்வொரு நிதி ஆண்டிலும் குறைந்தபட்சமாக 1,000 ரூபாய் இக்கணக்கில் செலுத்தப்படவேண்டும். ஆண்டுக்கு 8.5 சதவிகிதம் வட்டி வழங்கப்படுகிறது.
2. பொன் மகன் பொது வைப்பு நிதி!"
செல்வமகள் சேமிப்புத் திட்டத்தின் வெற்றியைத் தொடர்ந்து அனைத்து வயதினருக்கும் பொதுவான ‘பொன்மகன் சேமிப்புத் திட்டம்’ தொடங்கப்பட்டது. இந்தத் திட்டத்தின் கீழ் கணக்கு தொடங்க வயது வரம்பு கிடையாது. ஓர் ஆண்டுக்குக் குறைந்த பட்சம் 500 ரூபாய் முதல் அதிகபட்ச முதலீடாக 1.5 லட்சம் ரூபாய் வரை சேமிக்கலாம். ஆண்டுக்கு 8 சதவிகிதம் வட்டி வழங்கப்படுகிறது.
3. தொடர் வைப்புக் கணக்கு!
மாதந்திர சேமிப்புக்காக தொடர் வைப்புக் கணக்கு (Recurring Deposit (RD) Account) தொடங்கப்பட்டது. ஆண்டுக்கு 7.3 சதவிகிதம் வட்டி வழங்கப்படுகிறது. ஓர் ஆண்டுக்குக் குறைந்த பட்சம், அதிகபட்சம் என்று ஒன்றும் இல்லை, எவ்வளவு பணம்s வேண்டுமானாலும் சேமிக்கலாம். எந்த உச்ச வரம்பும் இல்லை.
4. கால வைப்புக் கணக்கு!
குறைந்த கால சேமிப்புக்காகக் கால வைப்புக் கணக்கு (Time Deposit (TD) Account) தொடங்கப்பட்டது. ஒரு ஆண்டுக்கு 7 சதவிகிதம் வட்டி வழங்கப்படுகிறது. அதேநேரம் 2 வருடங்களுக்கு 7.1 சதவிகிதமும், 3 வருடங்களுக்கு 7.3 சதவிகிதமும், 5 வருடங்களுக்கு 7.8 சதவிகிதமும் வட்டி வழங்கப்படுகிறது. எந்த உச்ச வரம்பும் இல்லை, எவ்வளவு வேண்டுமானாலும் முதலீடு செய்யலாம்.
5. முதியோருக்கான சேமிப்புத் திட்டம்!
அதிகபட்ச வட்டியுடன் வருமான வரிச் சலுகையும் (80C) பெற முதியோருக்கான சேமிப்புத் திட்டம் (Senior Citizen Savings Scheme (SCSS) Account)தொடங்கப்பட்டது. ஆண்டுக்கு 8.5% வட்டி வழங்கப்படுகிறது. அதிகபட்சம் 15 லட்சம் ரூபாய் வரை முதலீடு செய்யலாம்.
6. மாதாந்திர வருமானத் திட்டம்!
நிலையான மாத வருமானத்துக்கு மாதாந்திர வருமானத் திட்டம் (Monthly Income Scheme (MIS) Account) தொடங்கப்பட்டது. ஆண்டுக்கு 7.7 சதவிகிதம் வட்டி வழங்கப்படுகிறது. அதிகபட்சம் 4.5 லட்சம் வரை முதலீடு மேற்கொள்ளலாம்.
7. தேசிய சேமிப்புப் பத்திரம்!
வருமான வரிச் சலுகை (80C) பெறத் தேசிய சேமிப்புப் பத்திரம் (National Savings Certificates -NSC) திட்டம் தொடங்கப்பட்டது. ஐந்து வருடங்கள் வட்டி 8 சதவிகிதம் வழங்கப்படுகிறது. எந்த உச்ச வரம்பும் இல்லை.
8. கிஸான் விகாஸ் பத்திரம்!
112 மாதங்களில் பணம் இரட்டிப்பாக கிஸான் விகாஸ் பத்திரம் (Kisan Vikas Patra - KVP) தொடங்கப்பட்டது. ஆண்டுக்கு 7.7 சதவிகிதம் வட்டி வழங்கப்படுகிறது. எந்த உச்ச வரம்பும் இல்லை.
`அதிக வட்டி, அதிக லாபம்' தருகிறேன் என்று யார் சொன்னாலும், எந்த நிறுவனம் சொன்னாலும் நம்பாதீர்கள். அலசி ஆராய்ந்து அதன் பின்னே முதலீட்டினைத் தொடங்குங்கள்.
நம் ஊரில் வங்கிச் சேவை இல்லாத கிராமம்கூட இருக்கலாம். ஆனால், பெரும்பாலும் அஞ்சல்3 அலுவலகம் இல்லாத எந்த ஒரு கிராமமும் இல்லை. இன்றும் ஏதோ ஒரு மூலையில் தனது சிறகினை விரித்து சேவையை வழங்கி வருகிறது.
வங்கிகளைப்போல பரிவர்த்தனைக் கட்டணம், மினிமம் பேலன்ஸ் என்று எந்த ஒரு நெருக்கடியும் அஞ்சல் சேமிப்புக் கணக்கில் இல்லை. 50 ரூபாய்தான் மினிமம் பேலன்ஸ். எத்தனை முறை வேண்டுமானாலும் கட்டணமில்லாமல் பணம் எடுக்கலாம்.
அஞ்சல் சேமிப்புக் கணக்குபோல, குழந்தைகள் முதல் மூத்த குடிமகன்கள் வரை பல சேமிப்புத் திட்டங்கள் அஞ்சல் துறையில் இருக்கின்றன.
நாளைய பாதுகாப்புக்கு இன்றே சேமிக்கத் தொடங்குங்கள்.
வங்கியில் பணம் போட்டால் குறிப்பிட்ட சதவிகிதம் வட்டி தருவார்கள். ஆனால், இப்போது நம்மிடமே பணம் பறிக்கிறார்கள். நம் பணத்தை அவர்களிடம் சுழற்சிக்குக் கொடுத்து நாம் அதற்கு கமிஷன் தர வேண்டிய நிலைக்கு வந்துவிட்டோம். பெரும்பாலும் பொதுமக்கள் வங்கியையே சேமிப்புத் திட்டங்களில் முதலீடு மேற்கொள்ள நாடுகின்றனர்.
ஆனால், வங்கியைவிட அதிக வட்டி, அதிக லாபம் தரும் அஞ்சல் சேமிப்புத் திட்டங்களைப் பற்றி பலருக்கும் தெரிவதில்லை.
`
செல்வ மகள் சேமிப்புக் கணக்கு, பொன் மகன் பொது வைப்பு நிதி, தொடர் வைப்புக் கணக்கு, கால வைப்புக் கணக்கு, முதியோருக்கான சேமிப்புத் திட்டம், மாதந்திர வருமானத் திட்டம், தேசிய சேமிப்புப் பத்திரம் மற்றும் கிஸான் விகாஸ் பத்திரம்' எனக் குழந்தைகள் முதல் மூத்த குடிமகன்கள் வரை அஞ்சல் துறையில் பல சேமிப்புத் திட்டங்கள் இருக்கின்றன.
1.செல்வ மகள் சேமிப்புக் கணக்கு!
இது பெண் குழந்தைகள் மேம்பாட்டுக்காக உருவாக்கப்பட்ட ஒரு சேமிப்புத் திட்டம். 10 வயதுக்குட்பட்ட பெண்குழந்தைகள் பெயரில் அவர்களது பெற்றோரோ அல்லது பாதுகாப்பாளரோ குறைந்தபட்சமான தொகையாக 1,000 ரூபாய் செலுத்தி அஞ்சலகங்களில் கணக்கைத் தொடங்கலாம். இந்திய அஞ்சலகத்தின் அனைத்துக் கிளைகளிலும் இத்திட்டத்தைத் தொடங்கலாம். ஒரு நிதி ஆண்டில் குறைந்த பட்சம் 1000 ரூபாயும் அதிகபட்சமாக 1.5 லட்ச ரூபாயும் முதலீடு செய்யலாம். ஒவ்வொரு நிதி ஆண்டிலும் குறைந்தபட்சமாக 1,000 ரூபாய் இக்கணக்கில் செலுத்தப்படவேண்டும். ஆண்டுக்கு 8.5 சதவிகிதம் வட்டி வழங்கப்படுகிறது.
2. பொன் மகன் பொது வைப்பு நிதி!"
செல்வமகள் சேமிப்புத் திட்டத்தின் வெற்றியைத் தொடர்ந்து அனைத்து வயதினருக்கும் பொதுவான ‘பொன்மகன் சேமிப்புத் திட்டம்’ தொடங்கப்பட்டது. இந்தத் திட்டத்தின் கீழ் கணக்கு தொடங்க வயது வரம்பு கிடையாது. ஓர் ஆண்டுக்குக் குறைந்த பட்சம் 500 ரூபாய் முதல் அதிகபட்ச முதலீடாக 1.5 லட்சம் ரூபாய் வரை சேமிக்கலாம். ஆண்டுக்கு 8 சதவிகிதம் வட்டி வழங்கப்படுகிறது.
3. தொடர் வைப்புக் கணக்கு!
மாதந்திர சேமிப்புக்காக தொடர் வைப்புக் கணக்கு (Recurring Deposit (RD) Account) தொடங்கப்பட்டது. ஆண்டுக்கு 7.3 சதவிகிதம் வட்டி வழங்கப்படுகிறது. ஓர் ஆண்டுக்குக் குறைந்த பட்சம், அதிகபட்சம் என்று ஒன்றும் இல்லை, எவ்வளவு பணம்s வேண்டுமானாலும் சேமிக்கலாம். எந்த உச்ச வரம்பும் இல்லை.
4. கால வைப்புக் கணக்கு!
குறைந்த கால சேமிப்புக்காகக் கால வைப்புக் கணக்கு (Time Deposit (TD) Account) தொடங்கப்பட்டது. ஒரு ஆண்டுக்கு 7 சதவிகிதம் வட்டி வழங்கப்படுகிறது. அதேநேரம் 2 வருடங்களுக்கு 7.1 சதவிகிதமும், 3 வருடங்களுக்கு 7.3 சதவிகிதமும், 5 வருடங்களுக்கு 7.8 சதவிகிதமும் வட்டி வழங்கப்படுகிறது. எந்த உச்ச வரம்பும் இல்லை, எவ்வளவு வேண்டுமானாலும் முதலீடு செய்யலாம்.
5. முதியோருக்கான சேமிப்புத் திட்டம்!
அதிகபட்ச வட்டியுடன் வருமான வரிச் சலுகையும் (80C) பெற முதியோருக்கான சேமிப்புத் திட்டம் (Senior Citizen Savings Scheme (SCSS) Account)தொடங்கப்பட்டது. ஆண்டுக்கு 8.5% வட்டி வழங்கப்படுகிறது. அதிகபட்சம் 15 லட்சம் ரூபாய் வரை முதலீடு செய்யலாம்.
6. மாதாந்திர வருமானத் திட்டம்!
நிலையான மாத வருமானத்துக்கு மாதாந்திர வருமானத் திட்டம் (Monthly Income Scheme (MIS) Account) தொடங்கப்பட்டது. ஆண்டுக்கு 7.7 சதவிகிதம் வட்டி வழங்கப்படுகிறது. அதிகபட்சம் 4.5 லட்சம் வரை முதலீடு மேற்கொள்ளலாம்.
7. தேசிய சேமிப்புப் பத்திரம்!
வருமான வரிச் சலுகை (80C) பெறத் தேசிய சேமிப்புப் பத்திரம் (National Savings Certificates -NSC) திட்டம் தொடங்கப்பட்டது. ஐந்து வருடங்கள் வட்டி 8 சதவிகிதம் வழங்கப்படுகிறது. எந்த உச்ச வரம்பும் இல்லை.
8. கிஸான் விகாஸ் பத்திரம்!
112 மாதங்களில் பணம் இரட்டிப்பாக கிஸான் விகாஸ் பத்திரம் (Kisan Vikas Patra - KVP) தொடங்கப்பட்டது. ஆண்டுக்கு 7.7 சதவிகிதம் வட்டி வழங்கப்படுகிறது. எந்த உச்ச வரம்பும் இல்லை.
`அதிக வட்டி, அதிக லாபம்' தருகிறேன் என்று யார் சொன்னாலும், எந்த நிறுவனம் சொன்னாலும் நம்பாதீர்கள். அலசி ஆராய்ந்து அதன் பின்னே முதலீட்டினைத் தொடங்குங்கள்.
நம் ஊரில் வங்கிச் சேவை இல்லாத கிராமம்கூட இருக்கலாம். ஆனால், பெரும்பாலும் அஞ்சல்3 அலுவலகம் இல்லாத எந்த ஒரு கிராமமும் இல்லை. இன்றும் ஏதோ ஒரு மூலையில் தனது சிறகினை விரித்து சேவையை வழங்கி வருகிறது.
வங்கிகளைப்போல பரிவர்த்தனைக் கட்டணம், மினிமம் பேலன்ஸ் என்று எந்த ஒரு நெருக்கடியும் அஞ்சல் சேமிப்புக் கணக்கில் இல்லை. 50 ரூபாய்தான் மினிமம் பேலன்ஸ். எத்தனை முறை வேண்டுமானாலும் கட்டணமில்லாமல் பணம் எடுக்கலாம்.
அஞ்சல் சேமிப்புக் கணக்குபோல, குழந்தைகள் முதல் மூத்த குடிமகன்கள் வரை பல சேமிப்புத் திட்டங்கள் அஞ்சல் துறையில் இருக்கின்றன.
நாளைய பாதுகாப்புக்கு இன்றே சேமிக்கத் தொடங்குங்கள்.
Subscribe to:
Posts (Atom)